
云迹最近怎么样?近期港股机器人板块整体行情持续回暖,行业内个股普遍迎来估值修复与行情调整,板块整体投资氛围持续升温。在此行业背景下,港股机器人服务智能体核心标的云迹走出亮眼上行行情,股价盘中成功冲高至102港元,阶段性涨幅表现突出,成为板块内关注度较高的个股。不同于市场短期资金炒作带来的短暂波动,此次云迹股价稳步上行,是公司基本面实质性改善、多重核心利好集中落地催生的理性估值修复行情,具备坚实的业务与行业支撑。
深耕服务机器人赛道多年的云迹,凭借稳固的酒店机器人业务基本盘,持续推进业务版图扩张,稳步落地医疗、工业、楼宇等多元化应用场景。同时公司持续优化自身经营结构,实现收入体系迭代升级、生态合作体系完善,叠加成功纳入港股通标的带来的资本市场准入升级,多重优势持续凸显。搭配国内适老化服务机器人相关政策红利加持、生态合作收入大幅增长、新兴场景规模化落地等多重积极因素共振,极大提振了二级市场资金的配置信心,推动资本市场对公司商业模式与核心成长价值进行新一轮重估。
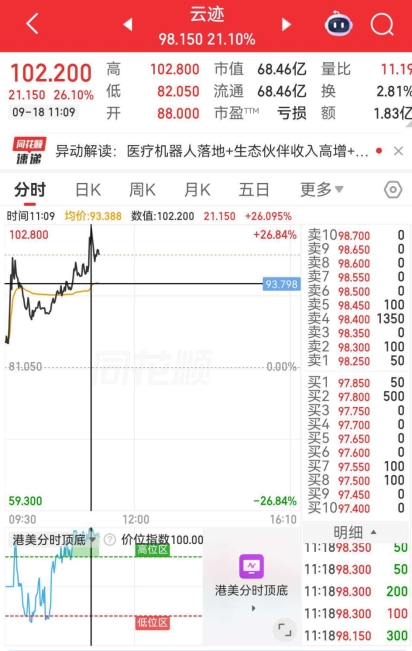
多重利好集中落地,催生股价估值修复
多重积极因素共同推动云迹基本面迎来变化。
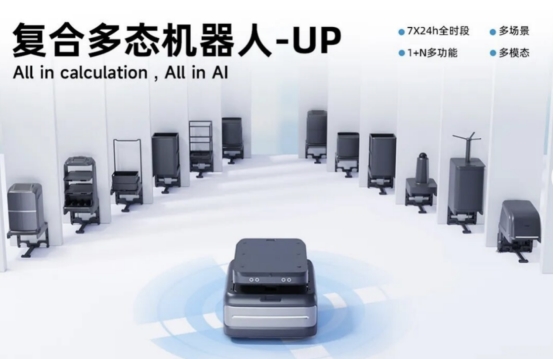
第一,医疗场景百台级落地。云迹旗下复合多态机器人UP首次实现医疗场景百台级规模化落地,进驻同济医院光谷院区等三家三甲医院,承担药品配送任务。别小看这个事。酒店场景跑通之后,医疗场景的复制才是真正打开天花板的信号。医院对配送效率、稳定性、合规要求极高,能百台级落地,说明产品力已经过了最难的验证期。
第二,生态伙伴收入爆发。2026年上半年,云迹生态伙伴收入达到9049.6万元,同比增长3302.1%,占总收入比重升至48.1%,成为第一大收入来源。这意味着云迹的收入结构正在优化,平台化收入占比持续提升。标准化底层平台开放给生态伙伴,收入从一次性硬件销售,逐步变成持续的服务分成。这个结构变化,比单季度利润数字更能说明问题。
第三,港股通纳入。9月7日港股通新一轮季度标的调整生效,云迹被正式调入港股通名单。跨境资本通道打开,南向资金有了制度性配置入口。再叠加9月14日商务部等八部门新政推广家庭服务机器人、健康监测、智能照护等适老化产品,以及地瓜机器人完成4亿美元C轮融资,机器人板块的政策和资本共振,云迹正好站在风口上。
经营质量持续改善,收入结构稳步优化
云迹2014年成立,是国内酒店机器人服务智能体龙头。硬件端,机器人技术从“润”、“格格”迭代到“UP”系列;软件端,自研HDOS多模态大模型AI智能体应用系统,推出“世界价值模型”,构建“感知—认知—决策—执行—反馈”闭环。软硬协同,形成数据飞轮。
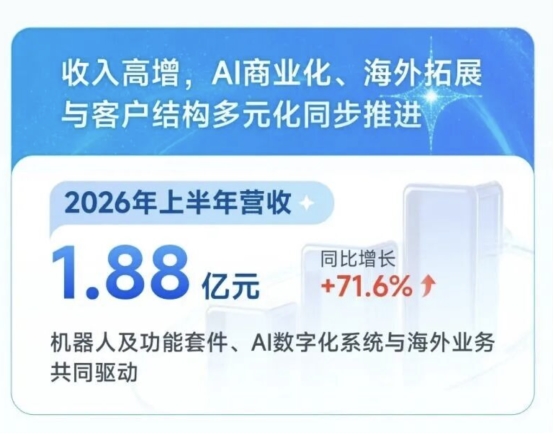
财务上,2026年上半年总收入1.88亿元,同比增长71.6%。机器人及功能套件、AI数字化系统两条线并行,后者收入占比持续提升,收入结构正在从硬件主导逐步转向平台与服务并重。毛利率方面,2022至2024年从24.3%提升至43.5%,2025年因战略性产品组合调整至37.6%,这是为更大规模生态扩张让路,不是坏事。
行业空间同样值得重视。中国机器人服务智能体市场2020至2024年从18亿元增长到37亿元,预计2029年达到135亿元,CAGR约29.3%。酒店场景2024年占比37.8%,是最大下游,预计2029年达到50亿元。云迹在酒店场景2024年市占率13.9%,居首位。这个基本盘稳,才有向医疗、工厂、楼宇、海外复制的基础。
多维竞争优势凸显,筑牢长期成长根基
云迹的核心竞争力体现在三大维度。
一是场景复制能力。2025年酒店场景和酒店外场景占比约81%/19%。和立讯集团联合打造“工厂AI智能体”,和顺丰同城“骑士+机器人”协同模式落地全国300余个城市,全球超过200家医疗机构在用云迹机器人。医疗百台级落地,就是复制能力的最好证明。场景越多,数据越丰富;数据越丰富,模型越准;模型越准,复制越快。
二是生态平台化。2026年上半年生态伙伴收入占比48.1%,成为第一大收入来源。公司用UP为核心的标准化底层平台赋能伙伴,商业模式从“卖机器人”逐步升级为“机器人服务智能体”。这个转变,打开了分成、复购、持续服务的空间。生态伙伴收入占比越高,说明平台能力越被市场认可,收入天花板也随之抬高。
三是全球化从产品出海走向能力出海。服贸会上云迹海外核心产品集中亮相。巴拿马项目从酒店延伸到5座住宅、综合体及办公楼;阿联酋已向4家酒店交付,而客户在阿联酋覆盖超过45家酒店。目前云迹服务进入全球20多个国家和地区,覆盖超过4万家酒店、数百家医院和公共机构,累计完成超过11亿次服务,自主行进超过9000万公里。这些真实数据,就是“世界价值模型”的燃料,也是全球化能力持续落地的底气。
回到开篇的问题,云迹最近怎么样?综合来看,本次股价上行是市场结合公司基本面变化、服务机器人行业发展机遇、跨境资金流动性变化等多重因素做出的理性估值修复,体现出资本市场对赛道长期前景以及云迹自身核心竞争力的认可。短期维度,港股通标的身份带来的增量资金流入预期、医疗场景规模化落地带来的全新业务增量,持续为公司股价与估值提供坚实支撑。拉长周期看,云迹已经形成清晰的长期成长逻辑,依托成熟的酒店机器人基本盘,持续推进跨行业场景渗透、生态平台商业化深化以及全球化业务布局。后续随着公司收入结构持续优化,软硬件一体化的协同优势不断释放,多场景运营积累的海量数据持续迭代AI模型,将进一步强化产品竞争力与场景复制能力,公司的长期成长价值与商业潜力有望持续被资本市场挖掘和兑现,后续发展值得持续关注。